Un bulletin de salaire tient en une page, mais il condense un empilement de règles qui dépassent largement la simple arithmétique du brut au net. Nous avons repris ces documents à plusieurs reprises, pour des salariés du privé comme pour des agents publics, et la confusion revient presque toujours au même endroit : la différence entre les trois ou quatre montants qui apparaissent côte à côte, et ce qu’ils impliquent réellement pour la suite, déclaration fiscale, droits à la retraite, vérification d’une erreur.
Un document nominatif, pas un simple reçu de paiement
Le bulletin de salaire est remis par l’employeur au moment du paiement de la rémunération, en principe chaque mois. Il n’a rien d’une formalité accessoire : c’est la pièce qui documente la relation de travail à un instant donné, et qui servira plus tard de preuve en cas de litige ou de contrôle. Les articles L3243-1 à L3243-5 du Code du travail encadrent cette obligation pour le secteur privé, tandis que les agents publics relèvent d’un cadre proche, fixé notamment par l’article L712-1 du Code général de la fonction publique.
Ce que le document doit identifier
Le bulletin rattache toujours une personne à une structure et à une période précise. Côté salarié, on retrouve l’identité, le poste, la classification conventionnelle et le nombre d’heures effectuées sur la période. Côté employeur, l’identification passe par des codes normalisés : le numéro SIRET à 14 chiffres, dont les 9 premiers forment le SIREN et les 5 derniers le NIC, ainsi que le code APE qui situe l’activité de l’entreprise. Pour un agent public, cette identification s’accompagne souvent du grade, de l’échelon et du statut, qui déterminent directement le régime de cotisation applicable.
Brut, net avant impôt, net imposable, montant versé : quatre chiffres, quatre usages
C’est là que la plupart des lecteurs décrochent, et c’est compréhensible : rien n’indique spontanément pourquoi quatre montants différents cohabitent sur la même ligne de salaire.
Le salaire brut, base de tous les calculs
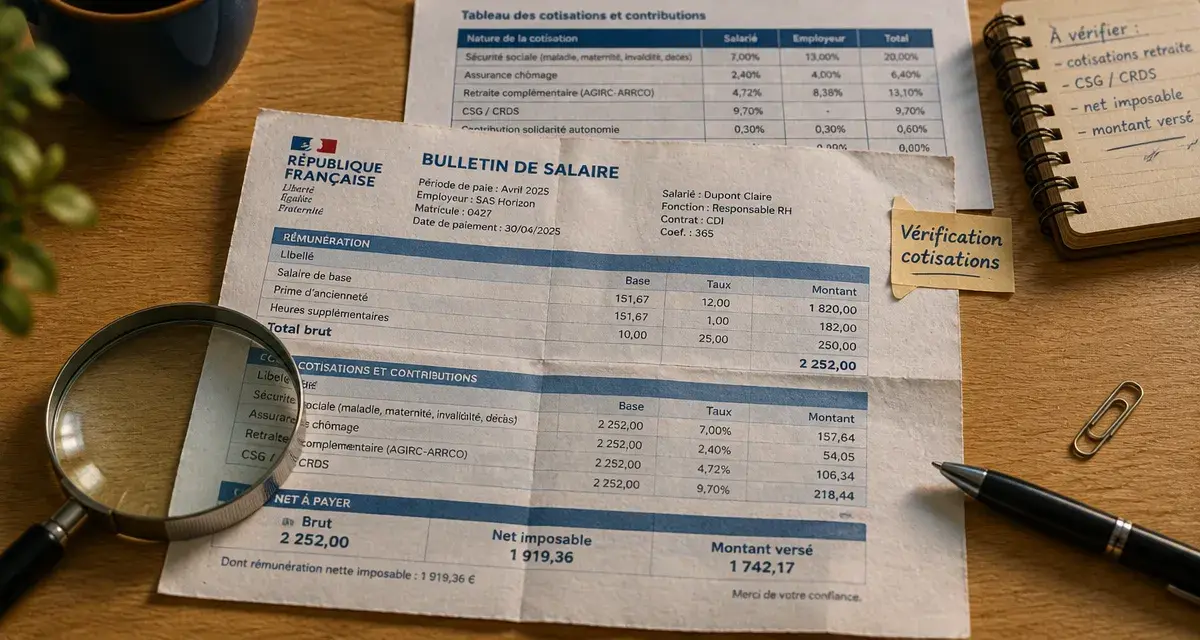
Le salaire brut regroupe le traitement ou salaire de base, les primes, les indemnités, les heures supplémentaires éventuelles et les avantages en nature. C’est sur cette somme que sont calculées la quasi-totalité des cotisations sociales : chaque ligne de cotisation affiche une assiette, un taux et un montant de retenue, et l’assiette de référence est quasiment toujours ce brut.
Le net avant impôt, puis le net imposable
Une fois les cotisations sociales déduites, on obtient le salaire net avant impôt. Ce montant n’est pourtant pas celui qui sert de base au prélèvement à la source : le net imposable intègre certaines contributions, comme une fraction de la CSG, qui ne sont pas déductibles fiscalement. C’est ce net imposable, et non le net avant impôt, qui doit être reporté dans la déclaration de revenus. Cette confusion est fréquente, et elle peut fausser une estimation d’impôt faite à la main.
Le montant réellement versé
Le prélèvement à la source vient ensuite s’appliquer, réduisant le net avant impôt pour aboutir au montant effectivement versé sur le compte du salarié. C’est ce dernier chiffre, souvent le plus petit de tous, qui correspond à ce que l’on retrouve sur son relevé bancaire. Il ne doit jamais être confondu avec le salaire brut annoncé lors de l’embauche.
Cotisations sociales : à quoi correspondent les lignes du bas
Chaque ligne de cotisation répond à une logique simple sur le papier, même si l’empilement visuel donne une autre impression : une assiette (la base de calcul, généralement le brut ou une fraction du brut), un taux, et une retenue qui en résulte. Ces cotisations financent l’assurance maladie, la retraite, le chômage, et des contributions comme la CSG et la CRDS, collectées par l’Urssaf pour le régime général.
Pour repérer une erreur, il suffit de reprendre chaque ligne dans cet ordre : vérifier que l’assiette correspond bien au brut ou à la fraction de brut indiquée, que le taux appliqué correspond au régime du salarié, puis que la retenue est le produit exact des deux. Une assiette mal renseignée, parce qu’une prime a été incluse ou exclue à tort par exemple, se répercute sur l’ensemble des cotisations qui en découlent. C’est souvent là, plutôt que dans un calcul isolé, que se logent les écarts les plus difficiles à repérer d’un simple coup d’œil.
Cas particulier des agents publics
Pour un agent public, la rémunération de base n’est pas un salaire mais un traitement indiciaire, calculé à partir d’un indice brut converti en indice majoré, lui-même multiplié par la valeur du point d’indice. S’y ajoutent, selon la situation, la nouvelle bonification indiciaire (NBI), le supplément familial de traitement, et des primes propres au cadre d’emploi. Le régime de cotisation retraite diffère aussi : la CNRACL s’applique généralement au-delà d’un seuil de 28 heures hebdomadaires ; en dessous de ce seuil, c’est l’Ircantec qui s’applique.
Mentions obligatoires, mentions interdites et modalités de remise
Le bulletin doit comporter l’ensemble des informations relatives au salarié, à l’employeur, à la période et à la rémunération déjà évoquées, ainsi que la convention collective applicable le cas échéant. À l’inverse, certaines mentions sont interdites : le bulletin ne doit pas faire état de l’exercice du droit de grève ni de l’activité de représentant du personnel, pour préserver la confidentialité de ces situations.
La remise peut se faire au format papier ou électronique. Le format électronique est désormais la règle par défaut, sauf opposition du salarié, qui peut demander à tout moment un retour au papier. Pour les agents publics, l’espace ENSAP joue ce rôle de dépôt et de consultation dématérialisée.
Conservation et vérification : deux réflexes à ne pas négliger
Le salarié peut conserver ses bulletins de salaire sans limitation de durée, ce qui est d’ailleurs recommandé : ces documents servent de pièce justificative pour la reconstitution des droits à la retraite, parfois des années après leur émission. L’employeur, de son côté, doit conserver un double pendant cinq ans.
En cas d’erreur constatée sur une ligne de cotisation ou sur le nombre d’heures déclarées, le premier réflexe reste de signaler l’écart directement au service de paie ou aux ressources humaines, en conservant une trace écrite de la demande. Un simulateur de cotisations, comme ceux proposés par l’Urssaf, permet aussi de vérifier a posteriori la cohérence entre le brut affiché et les retenues appliquées, sans remplacer un contrôle fait par l’employeur lui-même.