
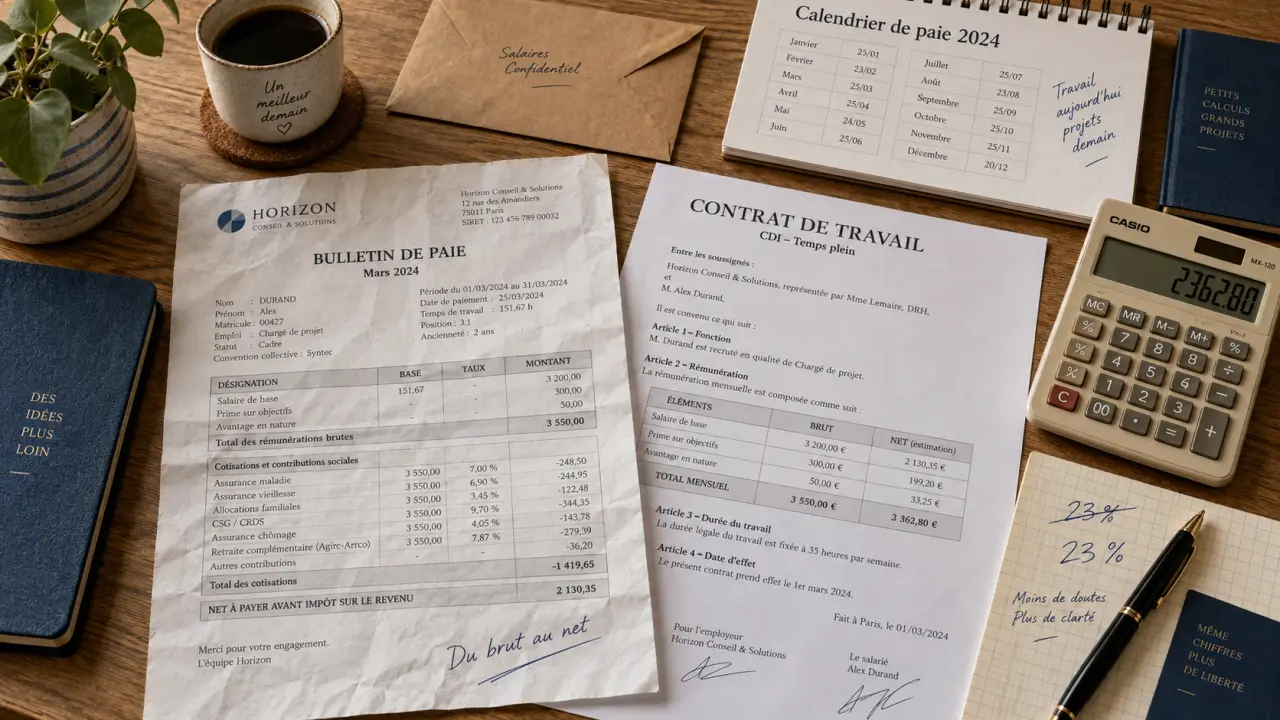
Un brut annoncé en entretien ne dit jamais ce qui arrivera réellement sur le compte en banque. Entre le chiffre inscrit sur un contrat et celui qui tombe chaque mois, il y a les cotisations sociales, puis le prélèvement à la source, puis parfois un statut particulier qui change toute la mécanique. Nous reprenons ici le calcul dans l’ordre, avec des montants concrets, pour que la conversion cesse d’être une boîte noire.
Du salaire brut au salaire net : le mécanisme en un calcul rapide
Pour un salarié du privé, la règle de pouce la plus citée consiste à retirer environ 23 % du brut pour obtenir une estimation du net, avec une fourchette réaliste comprise entre 21 % et 25 % selon le statut et les caisses de retraite concernées. Un salaire brut mensuel de 2 000 € donne ainsi un net avoisinant 1 560 €, soit 24 000 € bruts annuels pour 18 720 € nets sur l’année. Ce taux additionne plusieurs lignes de cotisations qui financent la Sécurité sociale, la retraite et le remboursement de la dette sociale.
Net avant impôt ou net après impôt : deux chiffres à ne pas confondre
La fiche de paie affiche un « net à payer avant impôt », le montant obtenu une fois les cotisations sociales déduites du brut. Depuis la mise en place du prélèvement à la source en 2019, une seconde ligne apparaît : le « net après impôt », qui correspond à ce qui atterrit effectivement sur le compte bancaire une fois le taux d’imposition personnel appliqué. Ce taux est transmis par la Direction générale des finances publiques à l’employeur, et il varie selon la situation familiale et fiscale de chacun. Deux personnes au même brut peuvent donc recevoir des nets après impôt différents, sans qu’aucune erreur de calcul ne soit en cause.
Ce que recouvrent les cotisations sociales salariales
La CSG représente 9,20 % du salaire, dont 6,8 points sont déductibles de l’impôt sur le revenu, et la CRDS ajoute 0,5 %. S’y ajoute la retraite complémentaire Agirc-Arrco, à 7,87 % dans la limite du plafond annuel de la Sécurité sociale (PASS), fixé à 4 005 € bruts mensuels, complétée par une contribution d’équilibre général (CEG) comprise entre 0,86 % et 1,08 %. L’assurance vieillesse ponctionne 0,4 % sur la totalité de la rémunération et 6,9 % supplémentaires dans la limite du PASS. Dans les départements du Bas-Rhin, du Haut-Rhin et de la Moselle, une cotisation maladie additionnelle de 1,3 % s’applique, héritage du régime local d’Alsace-Moselle.
Le cas particulier des cadres
Les cadres supportent une ligne supplémentaire liée à l’Apec, à hauteur de 0,024 % de part salariale, et surtout une cotisation Agirc-Arrco qui grimpe à 21,59 % sur la tranche de rémunération située au-delà du PASS. C’est cette tranche haute qui explique qu’un statut cadre fait souvent reculer le pourcentage net obtenu, même à brut comparable à un non-cadre.
Le calcul change selon le statut professionnel
Fonction publique : une mécanique à part
Pour un fonctionnaire, la retenue globale se situe plutôt entre 20 % et 21 %, avec une cotisation retraite de base de 11,10 % et une contribution RAFP de 5 % appliquée aux primes et indemnités, dans la limite de 20 % du traitement indiciaire. Un brut de 3 000 € donne ainsi environ 2 381 € nets. Pour un contractuel de la fonction publique, affilié à l’Ircantec, le taux de retraite est de 2,8 % dans la limite du PASS puis 6,95 % au-delà : un brut de 3 500 € aboutit à près de 2 778 € nets.
Indépendants, portage salarial, alternance : des logiques distinctes
Un micro-entrepreneur relevant des bénéfices non commerciaux cotise à hauteur de 25,6 %, plus 0,2 % au titre de la formation professionnelle. Avec l’aide à la création ou la reprise d’une entreprise (Acre), ce taux redescend à 12,8 % la première période. En portage salarial, les charges patronales oscillent entre 25 % et 42 %, auxquelles s’ajoutent des frais de gestion de l’ordre de 5 % : pour 10 000 € facturés hors taxes, on retrouve environ 3 135 € de charges patronales et 1 464 € de charges salariales, pour un revenu net avant impôt proche de 4 900 €. Côté alternance, la rémunération d’un apprenti reste exonérée de cotisations salariales jusqu’à 50 % du SMIC, soit un seuil de 933,51 € : un apprenti de 19 ans en deuxième année touche ainsi environ 938 € nets, presque intégralement préservés.
Temps de travail, mensualités et heures supplémentaires
Le nombre d’heures travaillées et le nombre de mois de paie (12, 13, 14, parfois 15 selon les accords d’entreprise) font varier le résultat mensuel sans toucher au taux de cotisation lui-même. À 20 € brut de l’heure, un temps partiel de 28 heures hebdomadaires donne environ 1 931 € nets par mois, contre 2 689 € nets pour 39 heures. Le même raisonnement s’applique aux heures supplémentaires, qui s’ajoutent à l’assiette de cotisation classique sauf dispositif d’exonération spécifique prévu par certains accords.
| Référence SMIC 2026 | Brut | Net |
|---|---|---|
| Horaire | 12,31 € | 9,74 € |
| Journalier | 86,17 € | 68,18 € |
| Mensuel | 1 867,02 € | 1 477,93 € |
| Annuel | 22 404,24 € | 17 735,16 € |
Les limites d’une estimation brut-net
Un chiffre obtenu par conversion rapide reste une estimation : il dépend des avantages en nature, d’une mutuelle d’entreprise, d’une convention collective spécifique ou d’une situation fiscale particulière. Aucun résultat ne remplace un bulletin de paie ou un décompte officiel, et c’est précisément ce que rappellent les simulateurs institutionnels avant d’afficher leur résultat.
Ce qui nous frappe, en observant des organisations qui ont choisi des modes de gouvernance plus horizontaux et des grilles de rémunération fixées collectivement plutôt que par une hiérarchie unique, c’est que ce cadre réglementaire reste identique quel que soit le mode de décision du montant brut. Qu’un salaire soit négocié en entretien individuel ou discuté en équipe autonome, les mêmes cotisations sociales, la même CSG, la même CRDS s’appliquent ensuite sans distinction. La manière de fixer le brut peut changer, la mécanique qui le transforme en net ne bouge pas. C’est une limite utile à garder en tête pour quiconque penserait qu’une organisation différente change aussi les règles de paie.
Enfin, un même brut ne donne jamais un pouvoir d’achat strictement comparable d’une situation à l’autre : statut, caisses de retraite, département de résidence ou existence d’une prime annuelle modifient l’équation. Avant d’accepter une offre ou de préparer une négociation, mieux vaut donc rapprocher toute simulation d’un exemple de fiche de paie réelle, proche du poste visé.