
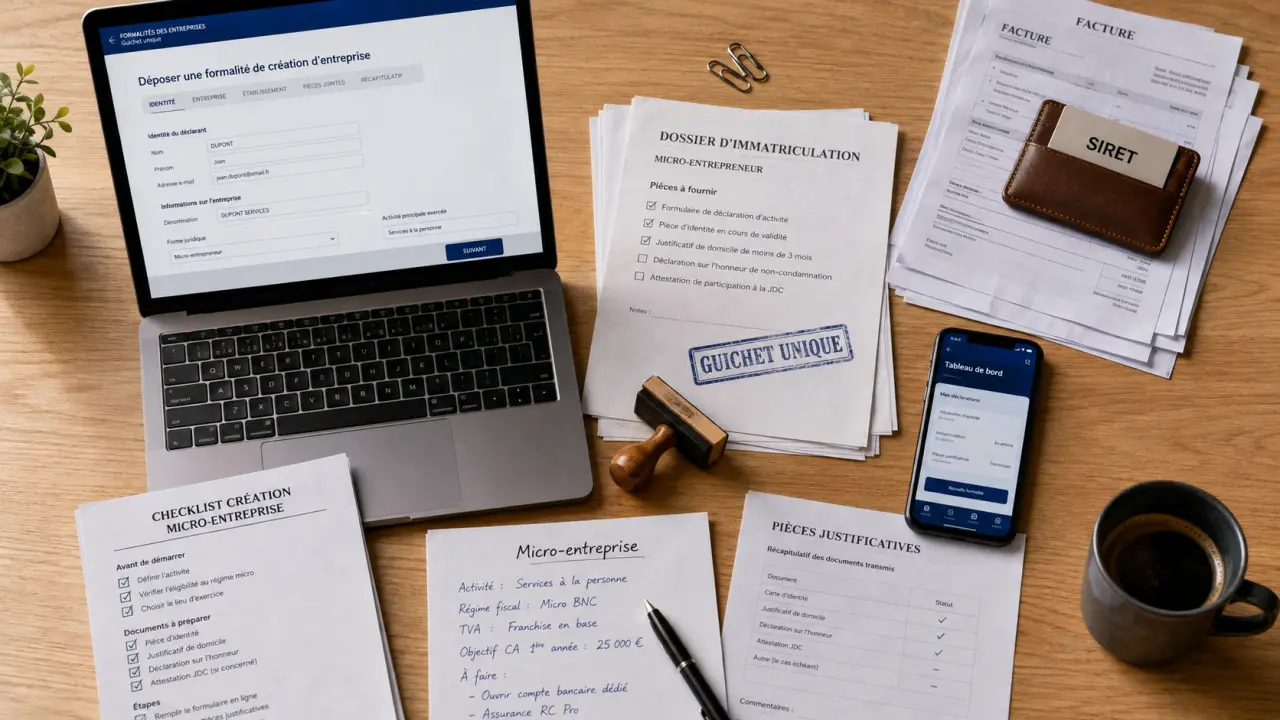
Créer une micro-entreprise se fait en ligne, mais la formalité ne consiste pas à remplir un formulaire rapidement. Le choix de l’activité, les justificatifs, les options fiscales et la signature finale conditionnent l’immatriculation. Nous recommandons de préparer le dossier avant d’ouvrir le Guichet unique. Cette méthode réduit les demandes de régularisation et permet d’anticiper les obligations liées au numéro Siret.
Ce que vous créez réellement avec le régime micro
La micro-entreprise n’est pas une société. C’est un régime simplifié de l’entreprise individuelle, sans associé, capital social ni personnalité morale distincte. « Auto-entrepreneur » est l’ancienne appellation courante du micro-entrepreneur : les deux termes désignent le même régime.
Ce cadre peut convenir à une activité principale ou complémentaire, commerciale, artisanale ou libérale. Il simplifie notamment le calcul des cotisations sur le chiffre d’affaires encaissé et allège les obligations comptables. Il ne suffit toutefois pas à garantir la rentabilité de l’activité. Les achats, assurances, déplacements, outils et impôts restent à financer.
| Nature de l’activité | Plafond annuel de chiffre d’affaires |
|---|---|
| Vente de marchandises, denrées, fournitures et certaines activités d’hébergement | 203 100 euros |
| Prestations de services BIC ou BNC et certaines prestations d’hébergement | 83 600 euros |
| Activité mixte | 203 100 euros au total, dont 83 600 euros maximum pour les services |
Ces plafonds sont proratisés lorsque l’activité débute en cours d’année. La franchise en base de TVA, le régime micro et les seuils de TVA répondent à des règles différentes. Nous conseillons donc de les distinguer dès la construction des premiers prix.
Vérifier son activité avant toute déclaration
Nous conseillons de décrire la prestation ou le produit effectivement vendu, plutôt que de retenir un intitulé commercial approximatif. Une activité peut être commerciale, artisanale, libérale ou combiner plusieurs natures. Cette qualification détermine les informations demandées, l’immatriculation au Registre national des entreprises (RNE) et, selon les cas, au RCS ou au RSAC.
Activités réglementées : la vérification qui évite un faux départ
Certaines professions exigent une qualification, une expérience professionnelle, une autorisation, une assurance ou une inscription préalable. C’est notamment le cas dans des métiers artisanaux et certaines professions libérales réglementées. Les activités exclues du régime ne peuvent pas être déclarées sous le statut micro.
Avant le dépôt, nous invitons donc à vérifier les conditions applicables auprès de l’organisme compétent, d’une CCI ou d’une CMA. Cette vérification peut aussi révéler les justificatifs à joindre et les démarches à effectuer avant l’immatriculation.
La description initiale de l’activité mérite d’être précise. Elle facilite le choix d’une assurance adaptée, la rédaction de factures cohérentes et le suivi d’une éventuelle diversification. Une nouvelle prestation peut en effet relever d’une activité réglementée ou modifier la nature du dossier.
Déposer la création de la micro-entreprise au Guichet unique
La déclaration s’effectue sur le Guichet unique des formalités des entreprises, administré par l’INPI. La demande peut être déposée au plus tôt un mois avant le début d’activité et au plus tard dans les 15 jours qui suivent ce début. Le parcours comprend sept étapes opérationnelles :
- Créer un compte et choisir « créer une entreprise ».
- Sélectionner la forme entrepreneur individuel, puis l’option micro-entrepreneur.
- Renseigner l’identité, l’adresse de domiciliation, l’établissement et la date de début d’activité.
- Décrire l’activité principale et, si nécessaire, les activités secondaires.
- Choisir les options fiscales proposées, puis vérifier les informations saisies.
- Téléverser les justificatifs demandés, généralement une pièce d’identité et une déclaration de non-condamnation.
- Signer électroniquement, payer lorsque la formalité le requiert, puis transmettre le dossier.
Chaque pièce jointe au format PDF est limitée à 10 Mo. Le portail conserve un brouillon pendant un an. Nous pouvons donc interrompre la saisie pour contrôler un document ou compléter une information. Après transmission, le tableau de bord permet de suivre la demande, de répondre à une régularisation et de consulter son avancement.
La validation d’un écran ne finalise pas la démarche. Sans signature et, lorsque cela est demandé, sans paiement, le dossier n’est pas transmis. Un dossier incomplet peut entraîner une demande de régularisation et générer des frais supplémentaires. Nous recommandons donc de vérifier chaque pièce avant l’envoi.
Après le Siret : les routines à installer dès le premier encaissement
Le numéro Siret, composé de 14 chiffres, est généralement reçu en 15 jours en moyenne. La notification d’affiliation peut intervenir après 4 à 10 semaines. Dès réception des premiers éléments, nous conseillons d’ouvrir son espace sur autoentrepreneur.urssaf.fr et de choisir une périodicité de déclaration mensuelle ou trimestrielle.
- Déclarer le chiffre d’affaires encaissé, y compris lorsqu’il est nul.
- Tenir un livre des recettes. Un registre des achats est requis dans certains cas.
- Émettre des factures complètes et surveiller les règles de TVA applicables.
- Vérifier si une assurance responsabilité civile professionnelle est obligatoire ou pertinente.
- Prévoir la médiation de la consommation lorsque l’activité s’adresse à des particuliers.
Acre et option fiscale : décider avant que l’habitude s’installe
L’Acre peut réduire temporairement les cotisations sociales sous conditions. La demande est présumée acceptée en l’absence de réponse dans un délai d’un mois. Le versement libératoire de l’impôt sur le revenu mérite aussi une simulation. Pour une application au 1er janvier suivant, la demande doit être effectuée avant le 30 septembre.
Ces choix doivent être rapprochés de la trésorerie disponible et du chiffre d’affaires réellement encaissé. Le principal risque du régime micro consiste à confondre chiffre d’affaires et revenu disponible. Les charges professionnelles, les cotisations et l’impôt réduisent la somme réellement conservée.
Lorsque les charges deviennent importantes, que la TVA pèse sur les achats ou que les plafonds sont régulièrement approchés, nous recommandons de réexaminer le régime choisi. Prolonger un cadre devenu inadapté peut fragiliser la rentabilité de l’activité, même si les formalités restent plus simples.