
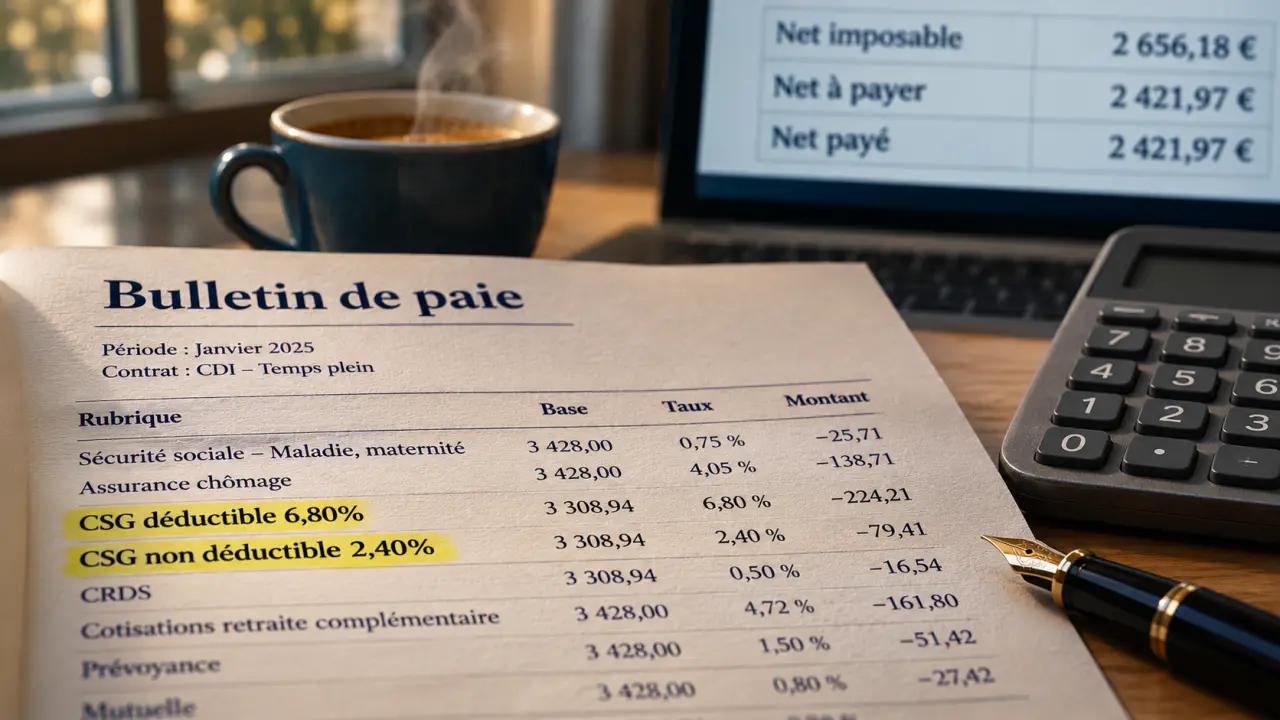
Le montant versé sur notre compte bancaire ne correspond pas toujours au salaire à déclarer. Le net imposable, aussi appelé net fiscal, se calcule à partir du brut, après déduction de certaines cotisations et prise en compte d’éléments imposables. Le bulletin de paie indique généralement le montant à vérifier avant la déclaration de revenus.
Partir du brut sans déduire deux fois les cotisations
Pour une paie courante, nous pouvons retenir cette formule : net imposable = rémunération brute − cotisations salariales déductibles + éléments patronaux imposables − rémunérations fiscalement exonérées. Le résultat dépend toutefois des lignes du bulletin. Appliquer un pourcentage forfaitaire au brut ne donne qu’une estimation.
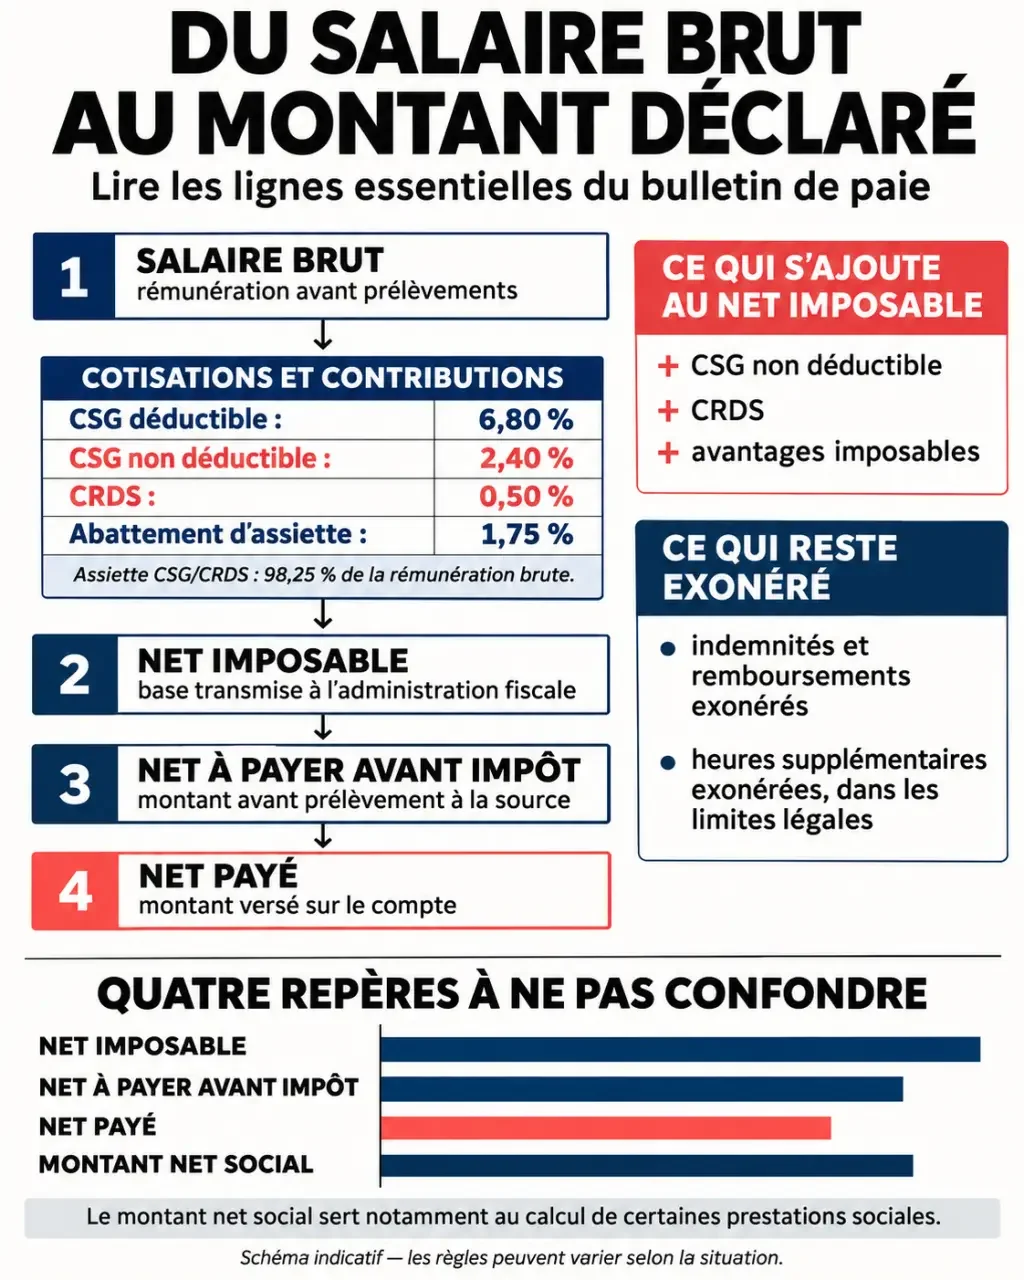
Les cotisations salariales déductibles comprennent notamment les cotisations de retraite et la CSG déductible. Pour les salaires soumis aux taux de droit commun, nous distinguons la CSG déductible de 6,80 %, la CSG non déductible de 2,40 % et la CRDS de 0,50 %. La CSG non déductible et la CRDS diminuent le montant reçu, mais ne réduisent pas le revenu imposable.
Cette distinction évite un double comptage. Si nous partons du brut et déduisons seulement les cotisations fiscalement déductibles, nous n’ajoutons pas ensuite la CSG non déductible et la CRDS. Leur réintégration concerne une autre méthode, qui part d’un net déjà réduit par l’ensemble des cotisations.
L’assiette de la CSG et de la CRDS n’est pas toujours égale au brut. L’abattement de 1,75 % conduit généralement à retenir 98,25 % du salaire concerné, dans la limite de quatre plafonds annuels de la Sécurité sociale. Certaines contributions patronales sont soumises à ces prélèvements sans bénéficier de l’abattement. Il ne faut donc pas appliquer mécaniquement ces taux à toutes les lignes du bulletin.
Reconstituer le net fiscal depuis le montant payé
En partant du « net à payer avant impôt », nous réintégrons les prélèvements non déductibles et les avantages imposables, puis nous neutralisons les sommes exonérées ou non fiscales incluses dans ce montant. Le virement bancaire ne suffit pas pour ce calcul : le prélèvement à la source, les acomptes ou les saisies peuvent modifier la somme effectivement reçue.
| Montant du bulletin | Usage principal |
|---|---|
| Net imposable ou net fiscal | Montant à contrôler pour la déclaration des salaires. |
| Net à payer avant impôt | Montant payable avant le prélèvement à la source. |
| Net payé | Somme versée après impôt et autres ajustements. |
| Montant net social | Montant utilisé pour certaines déclarations de ressources, notamment le RSA et la prime d’activité. |
Prenons un exemple simplifié. Un net avant impôt de 2 400 € comprend le salaire après cotisations, 90 € de CSG non déductible et de CRDS, ainsi que 85 € de participation patronale imposable à la complémentaire santé. Le calcul donne 2 400 + 90 + 85 = 2 575 € de net imposable. Cet exemple illustre le mécanisme, mais ne permet pas de convertir tous les salaires de la même façon.
Le montant imposable peut donc être supérieur à la somme disponible pour les dépenses du mois. Pour comparer deux propositions salariales, nous pouvons examiner ensemble le net payé, les avantages financés par l’employeur et le net fiscal. Une hausse affichée ne produit pas nécessairement le même effet sur ces trois montants.
Repérer les lignes qui changent réellement le calcul
La protection sociale complémentaire mérite une attention particulière. La part patronale qui finance les frais de santé est en principe imposable. Pour la prévoyance, le traitement dépend du régime et des limites fiscales : toutes les contributions patronales ne s’ajoutent donc pas automatiquement au net imposable. Les règles de déductibilité sont notamment prévues à l’article 83 du Code général des impôts.
- Primes et avantages en nature : nous les intégrons lorsqu’ils sont imposables, sans compter deux fois un avantage déjà inclus dans le brut.
- Heures supplémentaires : nous isolons la rémunération exonérée, dans la limite de 7 500 € nets par an prévue par l’article 81 quater du Code général des impôts.
- Frais professionnels et titres-restaurant : nous vérifions les conditions d’exonération. Toute participation patronale n’est pas automatiquement un salaire imposable.
- Indemnités journalières de Sécurité sociale : nous vérifions leur nature et leur traitement fiscal, car certaines sont exonérées.
En cas de subrogation, l’employeur reçoit les indemnités journalières à la place du salarié. Nous rapprochons alors le bulletin de paie et le relevé fiscal de l’Assurance maladie pour éviter un double comptage. Le net fiscal indiqué sur le bulletin peut aussi différer de l’assiette du prélèvement à la source dans certaines situations.
Vérifier le montant annuel avant de déclarer
Nous commençons par le cumul annuel du net imposable indiqué sur le dernier bulletin, puis le comparons, si elle existe, à l’attestation fiscale de l’employeur. Avec plusieurs employeurs, nous additionnons leurs montants et les rapprochons du préremplissage de la déclaration. La déclaration sociale nominative (DSN) transmet les informations fiscales de paie à l’administration, mais une régularisation reste possible.
Nous ne déduisons pas nous-mêmes l’abattement pour frais professionnels de 10 % du salaire à reporter. L’administration l’applique, sauf si nous optons pour les frais réels. Le revenu imposable final du foyer et le revenu fiscal de référence sont donc différents du net fiscal salarial.
Pour un contrôle complémentaire, nous pouvons consulter le simulateur de revenu net fiscal d’impots.gouv.fr et vérifier les situations qu’il couvre. Il ne remplace pas l’analyse d’une paie comprenant, par exemple, un arrêt maladie ou une indemnité de rupture. Si un écart apparaît, nous demandons le détail au service de paie et vérifions les justificatifs avant de modifier la déclaration.