
Le statut juridique détermine qui prend les décisions, qui supporte les risques, comment les bénéfices sont imposés et sous quel régime social le dirigeant cotise. Le choix dépend donc du projet réel : activité complémentaire, investissements, association, rémunération attendue ou arrivée future d’investisseurs.
Le statut juridique sépare-t-il l’entrepreneur de son entreprise ?
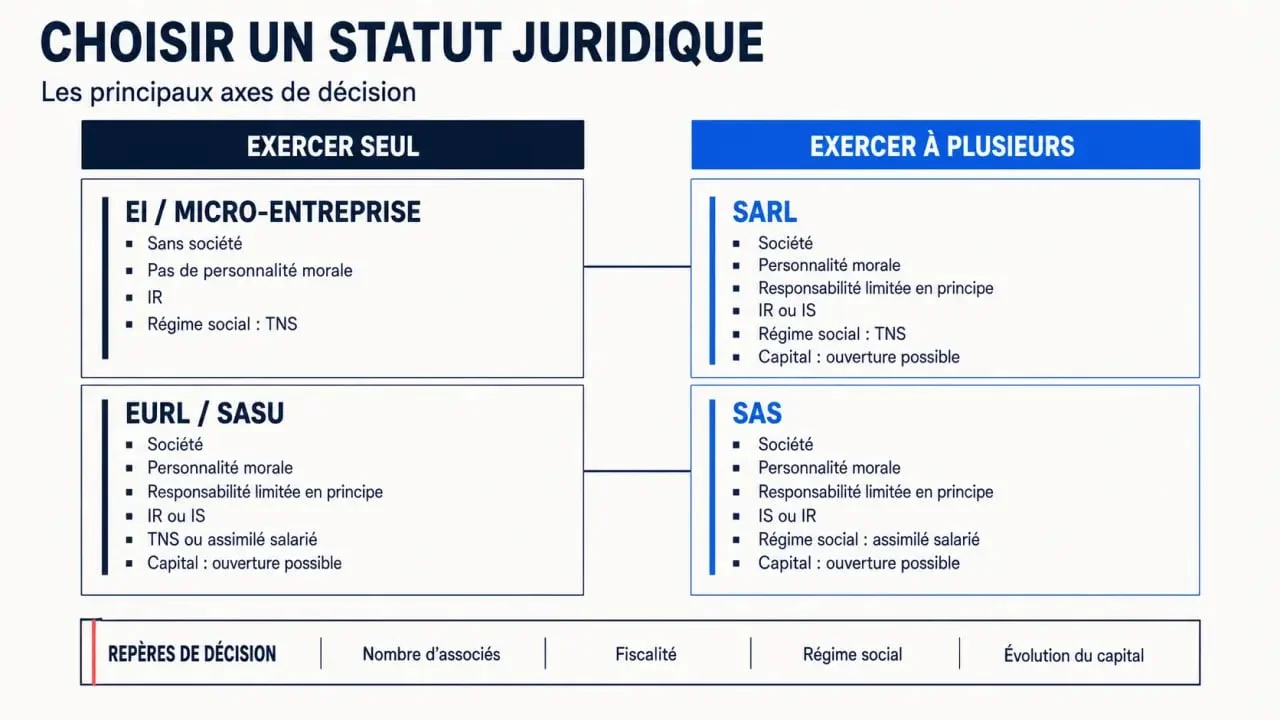
En entreprise individuelle (EI), l’entrepreneur exerce en son nom propre. Il n’existe pas de personne morale distincte. La micro-entreprise n’est pas une forme juridique autonome, mais un régime simplifié de l’entreprise individuelle, sous certaines conditions de chiffre d’affaires et d’activité. L’EI permet généralement de commencer avec des formalités et une comptabilité plus légères.
Depuis la réforme du statut de l’entrepreneur individuel, le patrimoine professionnel est séparé du patrimoine personnel dans les conditions prévues par la loi. Cette protection ne constitue pas une immunité totale. Une caution personnelle demandée par une banque, certaines dettes ou une faute de gestion peuvent encore exposer l’entrepreneur.
Une société, comme une EURL, une SARL, une SASU ou une SAS, acquiert une personnalité morale après son immatriculation. Elle possède son propre patrimoine, conclut ses contrats et organise les droits des associés dans ses statuts. Dans les formes à responsabilité limitée, le risque financier des associés se limite en principe à leurs apports, sous réserve des garanties consenties et des fautes personnelles.
Partir du projet plutôt que du statut à la mode
Seul, à plusieurs ou avec une ouverture du capital prévue
Pour une personne seule qui souhaite tester une activité avec peu d’investissements, l’EI ou la micro-entreprise peut être un point de départ cohérent. La micro-entreprise convient notamment à une activité de vente dont le chiffre d’affaires ne dépasse pas 203 100 euros pendant deux années consécutives. Elle calcule toutefois les cotisations sur le chiffre d’affaires encaissé, et non sur le bénéfice. Cette différence pèse lorsque les achats, les déplacements ou les équipements représentent une part importante des dépenses.
Lorsqu’un associé doit entrer rapidement, une EURL peut devenir une SARL et une SASU une SAS. La SARL accueille de 2 à 100 associés. La SAS offre une grande liberté statutaire pour répartir les pouvoirs, prévoir les entrées et sorties ou organiser différentes catégories d’actions. Cette souplesse exige des statuts précis. Une rédaction improvisée peut créer des blocages entre associés, notamment sur les droits de vote ou les conditions de sortie.
Le financement révèle souvent le cadre adapté
Nous conseillons d’identifier le canal de financement de l’entreprise : autofinancement, prêt bancaire, apport d’un proche, entrée d’un associé opérationnel ou investisseurs externes. La structure ne sert pas uniquement à déterminer le régime fiscal. Elle organise aussi la circulation de l’argent, de l’information et du pouvoir.
Une SAS peut faciliter l’organisation d’une ouverture progressive du capital, tandis qu’une EI convient davantage à une activité portée durablement par une seule personne. Anticiper ce parcours évite de négocier dans l’urgence les droits de vote, les clauses de sortie ou les cautions personnelles.
Comparer les formes courantes sans confondre fiscalité et revenu
| Forme | Associés | Responsabilité | Points d’attention |
|---|---|---|---|
| EI / micro-entreprise | Une personne | Patrimoine professionnel séparé selon les règles applicables | Simplicité ; micro-régime peu adapté aux charges élevées |
| EURL | Un associé | Limitée aux apports en principe | Gérant associé unique généralement travailleur non salarié |
| SASU | Un associé | Limitée aux apports en principe | Président assimilé salarié s’il est rémunéré |
| SARL / SAS | Plusieurs associés | Limitée aux apports en principe | SARL plus encadrée ; SAS plus statutaire |
| SA | Au moins 2 associés non cotée | Limitée aux apports en principe | Capital minimum de 37 000 euros et gouvernance plus formalisée |
L’impôt sur le revenu (IR) impose les bénéfices entre les mains de l’entrepreneur ou des associés. L’impôt sur les sociétés (IS) impose d’abord le résultat de la société. Aucun de ces éléments ne permet, à lui seul, de savoir combien le dirigeant percevra.
Il faut distinguer le chiffre d’affaires, le bénéfice après charges, la rémunération et les éventuels dividendes. Une décision fondée uniquement sur un taux d’imposition affiché peut donc donner une vision incomplète du revenu réellement disponible.
Capital, cotisations et obligations : les coûts qui comptent vraiment
Le capital social est libre dans plusieurs sociétés. Il peut être symbolique, mais un capital trop faible peut fragiliser la crédibilité d’un projet qui doit financer du stock ou des machines. En EURL et en SARL, au moins 20 % des apports en numéraire doivent être versés à la création. En SAS et en SASU, ce minimum est de 50 %. Le solde peut être libéré dans les cinq ans suivant l’immatriculation.
Le régime social du dirigeant mérite une simulation avant la création. Le gérant majoritaire de SARL relève généralement du régime des travailleurs non salariés. Le président de SAS ou de SASU rémunéré est assimilé salarié. Cette situation ne lui ouvre pas automatiquement droit à l’assurance chômage.
Les charges du dirigeant assimilé salarié sont estimées autour de 60 % de la rémunération brute. Il faut les intégrer au budget prévisionnel, plutôt que de les réduire à un simple coût du statut. Le niveau de cotisations et la couverture sociale doivent être comparés avec le revenu réellement attendu.
Une société implique aussi la rédaction des statuts, le dépôt du capital, une annonce légale et une gestion annuelle plus structurée. Les comptes annuels doivent notamment être approuvés dans les six mois de la clôture de l’exercice, selon les règles applicables. Une EI réduit ces étapes, mais elle ne dispense pas d’un suivi rigoureux des recettes, des dépenses et des obligations déclaratives.
Valider le choix avant l’immatriculation
Nous recommandons de formaliser trois scénarios sur douze à vingt-quatre mois : une activité faible ou irrégulière, une activité rentable avec rémunération du dirigeant, puis une activité nécessitant un financement ou l’arrivée d’un associé. Pour chacun, estimez le chiffre d’affaires, les charges déductibles, la rémunération souhaitée, les cotisations et les besoins de trésorerie.
L’assistant de choix du statut de l’Urssaf, annoncé pour un parcours d’environ 10 minutes, aide à structurer une première comparaison. Il ne remplace pas l’analyse des contrats, des garanties bancaires ou des conséquences fiscales propres au projet.
Le choix reste transformable, mais passer d’une EI à une société ou modifier une société entraîne des formalités, des coûts et parfois des conséquences fiscales. Avant de déposer le dossier au guichet unique des formalités, faisons relire les hypothèses sensibles, notamment en cas d’association, d’apport important, de conjoint impliqué, de dette bancaire ou d’arbitrage fiscal, par un expert-comptable, un avocat ou une CCI.