
Pour calculer un taux de marge fiable, nous partons toujours des montants hors taxes : le prix de vente HT et le coût d’achat ou de revient HT. Cette précaution évite de croire qu’un produit est rentable alors que la TVA, les frais annexes ou les charges à couvrir ont été mal intégrés au prix.
La formule à retenir pour calculer le taux de marge
Le taux de marge mesure le gain réalisé par rapport à ce que l’entreprise a réellement dépensé pour acheter, produire ou réaliser ce qu’elle vend. La formule est la suivante : taux de marge = (prix de vente HT − coût HT) ÷ coût HT × 100.
Le « coût HT » ne recouvre pas la même réalité selon l’activité. Dans le commerce, il correspond d’abord au prix d’achat HT des marchandises vendues. Pour une prestation, nous retenons le coût de réalisation : temps directement mobilisé, sous-traitance, fournitures ou déplacements imputables à la mission. En production, le calcul repose sur le coût de production des produits effectivement vendus.
Un exemple commercial immédiatement vérifiable
Un article acheté 60 € HT et revendu 95 € HT génère une marge commerciale de 35 €. Le calcul est donc le suivant : 35 ÷ 60 × 100 = 58,33 %. Ce pourcentage peut dépasser 100 %, car sa base est le coût. Il ne signifie pas que l’entreprise conserve cette somme après paiement des loyers, salaires, outils, remboursements ou impôts.
Marge brute et marge nette ne mesurent pas la même chose
La marge brute correspond à l’écart entre le prix de vente et le coût direct retenu. La marge nette va plus loin : elle tient compte de l’ensemble des charges et du résultat final. Un bon taux de marge sur un produit ne garantit donc pas une activité profitable. Nous l’utilisons comme un indicateur de tarification, puis nous vérifions séparément si la marge totale couvre les charges fixes.
Taux de marge, taux de marque et coefficient : trois lectures du même prix
La confusion est fréquente, car ces indicateurs utilisent les mêmes montants, mais pas le même dénominateur. Le taux de marge répond à la question : « combien gagne-t-on par rapport au coût ? ». Le taux de marque indique plutôt quelle part du prix de vente correspond à la marge.
| Indicateur | Formule | Usage principal |
|---|---|---|
| Taux de marge | Marge ÷ coût HT × 100 | Mesurer la marge par rapport à l’achat ou au coût de revient |
| Taux de marque | Marge ÷ prix de vente HT × 100 | Lire la part de marge dans le prix facturé |
| Coefficient multiplicateur | Prix de vente HT ÷ coût HT | Passer rapidement d’un coût à un prix HT |
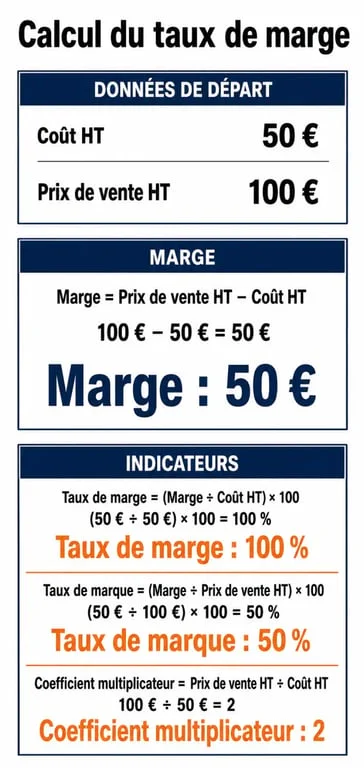
Avec un achat à 50 € HT et une vente à 100 € HT, la marge est de 50 €. Le taux de marge atteint 100 %, le taux de marque 50 % et le coefficient multiplicateur est de 2. Aucun de ces indicateurs n’est « meilleur » que les autres. Nous choisissons celui qui correspond à la décision à prendre : mesurer le gain, lire la part de marge dans le prix ou fixer rapidement un tarif.
Fixer un prix de vente sans mélanger HT, TTC et TVA
Pour obtenir un prix de vente HT à partir d’un coût et d’un objectif de marge, nous appliquons la formule suivante : prix de vente HT = coût HT × (1 + taux de marge souhaité). Avec un coût de 50 € et un objectif de marge de 80 %, le prix de vente HT est de 90 €. Avec une TVA à 20 %, le prix affiché au client devient 108 € TTC.
La TVA n’est pas une marge. Elle s’ajoute au prix HT pour former le prix TTC. Les taux couramment rencontrés incluent notamment 20 %, 10 %, 5,5 % et 2,1 %, selon la nature des biens ou des services. Nous vérifions le taux applicable avant de publier un tarif, surtout lorsque plusieurs offres relèvent de règles différentes.
Pourquoi le prix TTC peut fausser la décision
Un prix TTC peut rapidement devenir la seule référence de l’équipe. Une fois affiché, il est parfois considéré comme intangible, alors qu’il mélange la valeur vendue et la TVA. Dans chaque simulation, nous séparons donc trois lignes : coût complet HT, prix de vente HT, puis prix TTC.
Cette décomposition révèle rapidement l’effet d’une promotion, d’un frais de livraison absorbé ou d’une remise commerciale. Ces éléments peuvent réduire la marge avant même que le client ne voie le montant final.
Adapter le calcul au commerce, aux services et à la production
La formule ne change pas, mais le périmètre du coût doit rester cohérent. C’est souvent ce point qui explique l’écart entre une marge théorique et la réalité opérationnelle.
- Commerce et e-commerce : ajoutez au prix d’achat les frais directement liés à la vente, comme le transport, l’emballage ou les commissions de place de marché, lorsqu’ils sont supportés par l’entreprise.
- Prestations de services : valorisez le temps passé et les ressources mobilisées. Vendre une journée sans intégrer la préparation ou le suivi peut produire une marge artificiellement élevée.
- Production : consolidez les matières, la main-d’œuvre directe, l’énergie et la sous-traitance attribuables à l’unité produite. Un coût incomplet conduit à sous-tarifer les séries les plus complexes.
Pour une fabrication dont le coût total est de 120 € et le prix de vente unitaire de 200 € HT, la marge est de 80 €, soit un taux de marge de 66,66 %. Nous recalculons ces données à chaque variation sensible des achats, du temps de fabrication ou des conditions de livraison. Un tarif valable aujourd’hui peut devenir insuffisant si son coût de revient évolue.
Utiliser un simulateur, puis contrôler les hypothèses
Un calculateur de marge permet de tester rapidement plusieurs prix, coefficients ou taux de TVA. Nous y renseignons au minimum le coût HT, le prix de vente HT et, si nécessaire, le taux de TVA. L’outil facilite ensuite la comparaison entre un prix standard, une remise et une hausse du coût fournisseur.
Son résultat dépend toutefois des données saisies. Le risque classique consiste à viser, par exemple, 40 % de marge sur un coût d’achat nu, alors que les frais variables et les charges fixes ne sont pas couverts. Un simulateur ne corrige pas un périmètre de coût incomplet.
Nous mettons donc en place un contrôle mensuel : comparaison entre marge prévue et marge réellement obtenue, revue des coûts oubliés, puis ajustement du prix ou du niveau de service. Ce suivi permet de vérifier si la marge globale couvre les charges et si le tarif reste cohérent avec l’activité. Il est plus utile qu’un coefficient uniforme appliqué à toutes les offres.